


Delivery Report No.67 — Shiga
会社の借入には、社長個人の保証が付いています。
その金額が、T様個人の借金として数えられていました。
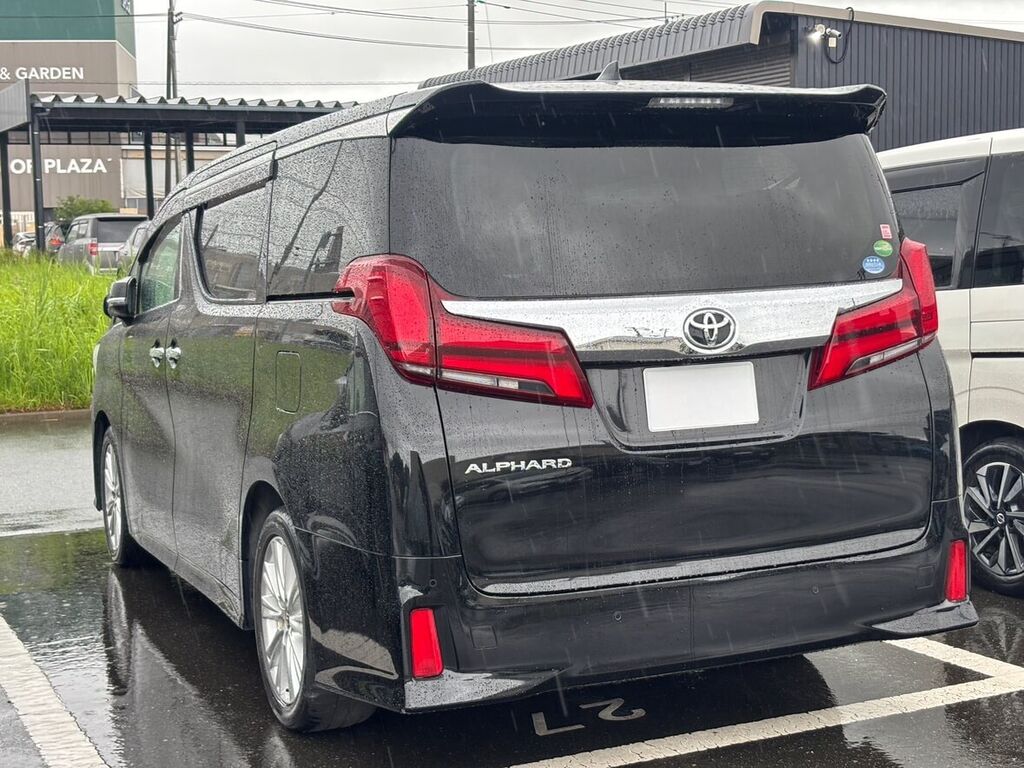
※ お客様のプライバシー保護のため、ナンバープレートを加工しています。
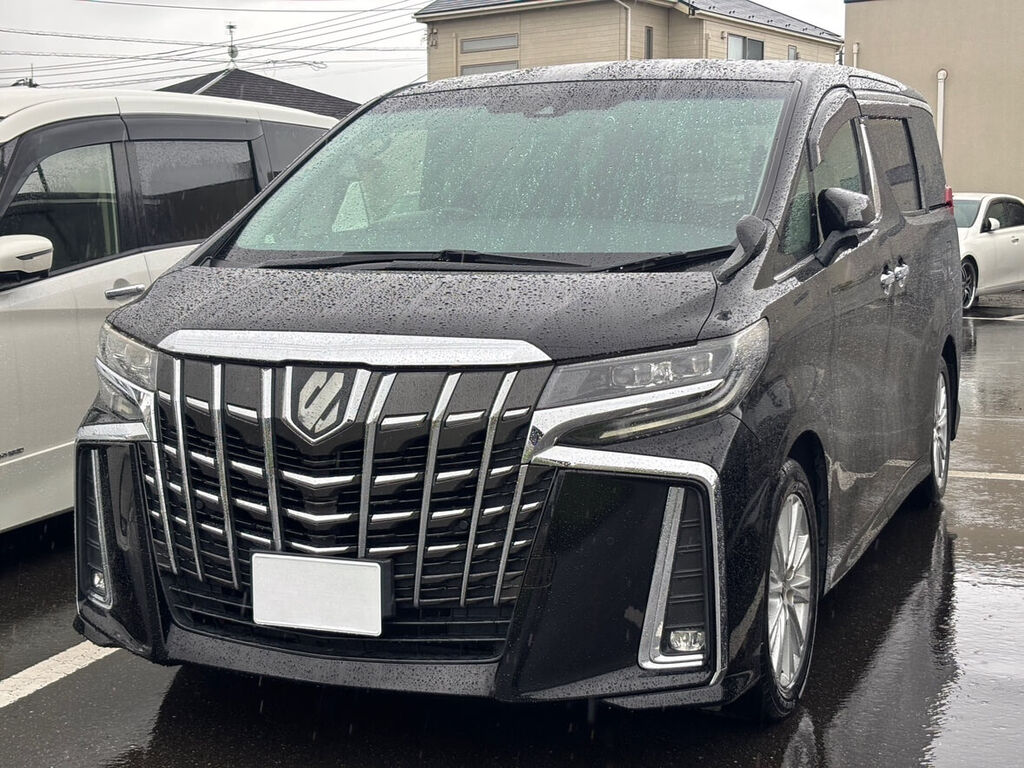
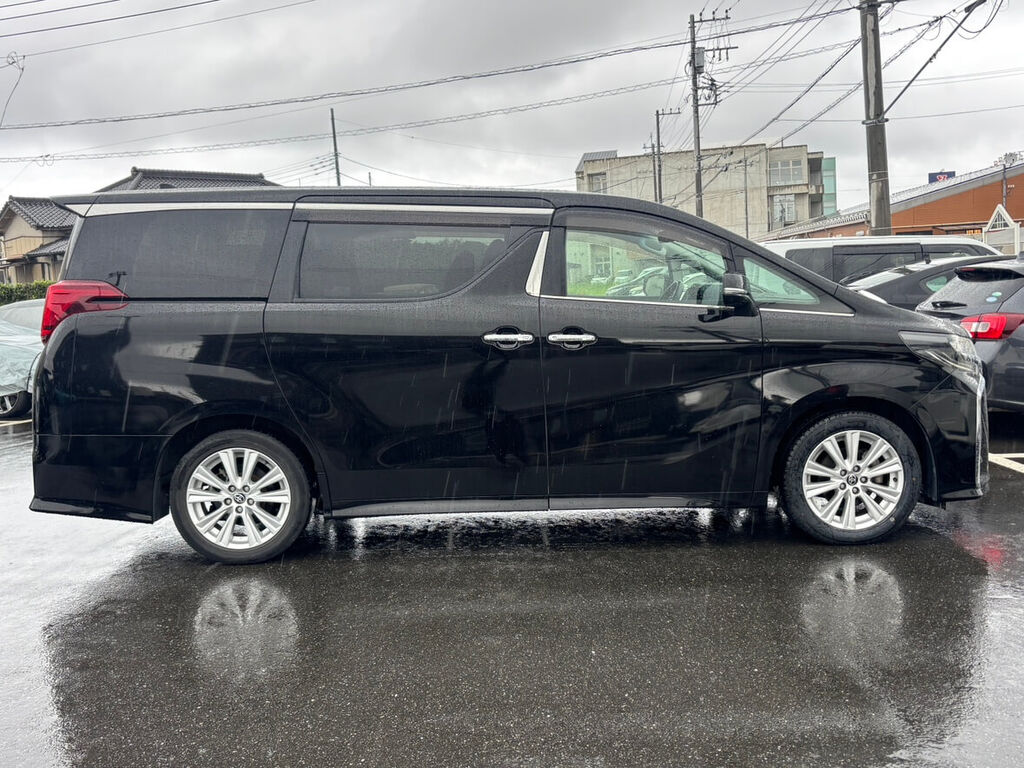
滋賀県にお住まいのT様(40代・建設会社代表)へ、トヨタ アルファード(ブラック)をご納車いたしました。取引先の送迎とご家族での移動、その両方を担う一台です。
T様の会社は従業員8名。3期連続の黒字で、金融機関への返済も一度も遅れたことがありません。個人としても延滞歴はなく、役員報酬も安定しています。
それでも否決でした。理由は、会社の運転資金の借入に付いている代表者保証です。法人の債務でありながら、個人の審査では保証人であるT様の債務としても計算されていました。
実際に返しているのは会社です。それでも書類の上では、同じ金額がもう一度、個人の側にも乗っていました。
中小企業が金融機関から融資を受けるとき、代表者が個人で保証人になるのは今も一般的です。T様も創業時からそうしてきました。会社の信用がまだ薄い時期には、それ以外に方法がなかったとも言えます。
会社の業績は伸び、返済も順調に進んでいます。ところが個人でローンを申し込むと、その保証額が「本人の負債」として扱われることがあります。実際に払っているのは会社でも、いざというときに背負うのは個人だから、という理屈です。
この扱いは、審査する会社によってかなり差があります。保証額をそのまま個人債務に足す会社もあれば、法人の決算内容を見たうえで判断する会社もある。どこに出すかで結果が変わりやすい類のケースです。
T様が必要としていたのは、取引先を乗せられる車でした。現場への送迎や、遠方のお客様を空港までお送りすること。軽自動車や社用のバンでは、どうしても場面が限られます。
保証額という数字だけを見れば重く映ります。そこで決算書を三期分添え、黒字が続いていること、返済原資が会社の中にあることを示しました。
報酬額が数年にわたって変わっていないこと、個人としての延滞が一件もないこと。法人と個人の状況を、それぞれ別の資料として整理しました。
代表者保証の扱いは会社ごとに大きく違います。経営者の案件を多く扱い、決算内容まで見てくださる提携先に絞ってお申し込みしました。
決算書を添えた申し込みで承認。代表者保証を維持したまま、個人名義でご契約いただきました。
ボーナス払いなし。会社の資金繰りに影響しないよう、個人の報酬内で完結する設計にしています。
初回のご相談から納車まで21日。顧問税理士との書類のやり取りを含めた日数です。

経営者の方のご相談で、いちばん多いのがこのケースです。会社は順調なのに、個人の審査では保証額が重くのしかかる。信用情報だけを見ると、多額の借入がある人に見えてしまうのです。
ただ、決算書を出せば話は変わります。会社に返済能力があること、保証が形式的なものであることが伝われば、評価してくださる会社はあります。顧問税理士の方に一言お願いすれば、必要な書類はすぐにそろうはずです。
T様は「社長が軽トラで現場に来ると、若い子が不安がるんですよ」と笑っていらっしゃいました。見た目も仕事のうち、というのは確かにあると思います。
Kuruma Terrace — Sales Staff会社員の方だけでなく、経営者や個人事業主の方のご相談も数多くお受けしています。事情を話しやすい場所であることを大切にしています。
審査の基準は会社ごとに違います。お客様の状況に合う提携先を選ぶことで、申し込みの回数を最小限に抑えます。
ご来店が難しい方も、オンラインでのやり取りとご自宅への陸送で、ご契約からご納車まで完結できます。
「何を用意すれば評価されるのか」を知るだけでも構いません。無理におすすめすることはありませんので、まずはお話をお聞かせください。